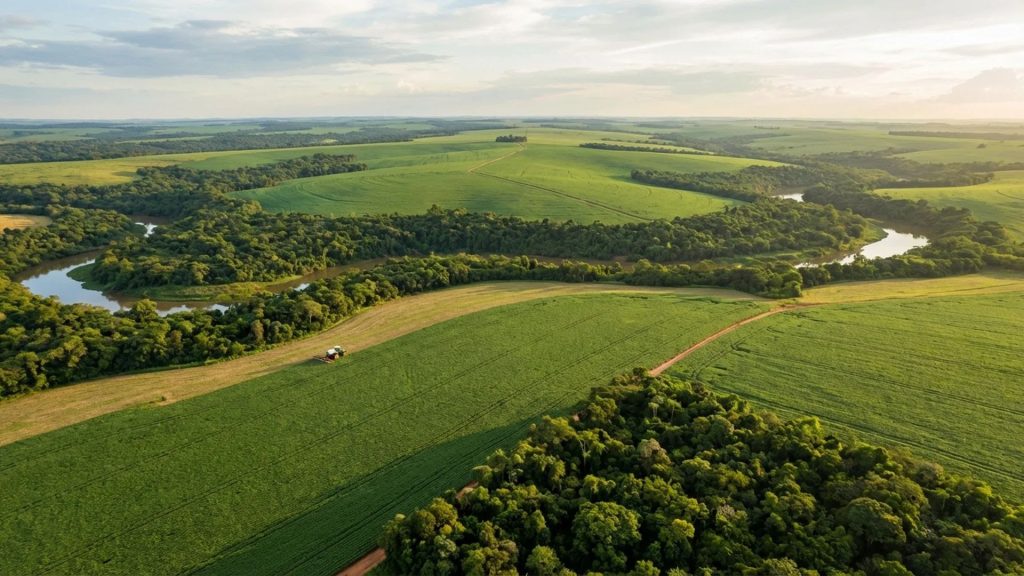
As “fazendas fantasmas” entraram no radar das investigações policiais depois da identificação de possíveis fraudes envolvendo propriedades rurais utilizadas para obter financiamentos bancários. Os casos envolvem suspeitas de manipulação de registros fundiários, documentos falsos e utilização de imóveis inexistentes ou com informações inconsistentes como garantias em operações financeiras.
Inscreva-se no canal Paçoca com Cebola
A preocupação aumenta porque os episódios envolvem diferentes instituições financeiras e acontecem em um momento delicado para o crédito rural brasileiro, marcado pelo crescimento da inadimplência e pela pressão sobre os resultados dos bancos.
Um dos casos mais emblemáticos foi identificado no Pará.
Uma propriedade rural conhecida como Fazenda BV, localizada em Palestina do Pará, recebeu R$ 4,6 milhões em financiamento do Banco da Amazônia em 2021.
O problema apareceu três anos depois.
Em 2024, o desenho da propriedade registrado no Cadastro Ambiental Rural (CAR) apareceu deslocado aproximadamente 30 quilômetros da localização original, passando a ocupar uma área sobre o leito do Rio Araguaia.
E não foi a única inconsistência.
Ingresse no Paçoca com Cebola no whats app
O CPF associado ao cadastro da propriedade não foi localizado na base da Receita Federal. O mesmo documento aparecia vinculado a outros 112 imóveis rurais.
Dez dessas propriedades estavam relacionadas a financiamentos que somavam aproximadamente R$ 8,1 milhões.
O Banco da Amazônia informou que o cadastro estava regular quando o financiamento foi concedido. Depois da identificação das irregularidades, o governo do Pará cancelou os registros questionados.
É importante destacar que o CPF inválido foi identificado no cadastro da propriedade. Isso não significa, necessariamente, que o empréstimo tenha sido contratado por uma pessoa inexistente. Também não há indicação de que o deslocamento do imóvel tenha ocorrido antes da liberação do financiamento.
Mesmo com essas ressalvas, o episódio levanta questionamentos sobre os mecanismos de fiscalização utilizados na concessão de crédito rural.
Outro caso investigado no Pará envolve a suspeita de criação de propriedades rurais fictícias por meio da manipulação de registros cartorários.
A investigação, denominada Operação Imperium Fictum, apura a utilização de matrículas de imóveis vinculadas a uma gleba federal em Anapu.
Segundo a Polícia Federal, há indícios de um esquema envolvendo registros fraudulentos de propriedades, apropriação de terras públicas e lavagem de dinheiro.
Documentos reunidos durante as investigações apontam financiamentos superiores a R$ 8,4 milhões associados aos registros questionados.
A segunda fase da operação foi realizada em julho de 2026, quando foram cumpridos quatro mandados de busca e apreensão nos municípios de Anapu e Senador José Porfírio.
A investigação continua em andamento.
As suspeitas não estão restritas ao Pará.
No dia 12 de novembro, a Polícia Federal deflagrou a Operação Agroghost II, envolvendo possíveis fraudes em operações de crédito rural no Distrito Federal e em Goiás.
A investigação começou depois que a Caixa Econômica Federal identificou indícios de irregularidades em um financiamento rural de aproximadamente R$ 8,5 milhões.
O detalhe chama a atenção: o proprietário do imóvel vinculado à operação contestou a existência do contrato e afirmou não ter contratado aquele financiamento.
As apurações identificaram transferências dos recursos para contas de familiares e empresas ligadas aos investigados.
Também surgiram indícios de possíveis irregularidades envolvendo operações da Caixa, do Sicoob e do Banco do Nordeste.
Nesta fase da operação, foram cumpridos três mandados de busca e apreensão e um de prisão preventiva. A Justiça também determinou o bloqueio de bens e ativos financeiros de até R$ 19 milhões.
Os investigados poderão responder por crimes como estelionato qualificado, falsificação de documentos, falsidade ideológica, lavagem de dinheiro e associação criminosa.
Até que as investigações sejam concluídas, os envolvidos devem ser considerados suspeitos, e não culpados.
Banco do Brasil enfrenta aumento da inadimplência
A repercussão dos casos acontece em um momento de preocupação com a saúde financeira do crédito rural.
O balanço do Banco do Brasil referente ao terceiro trimestre de 2026 mostrou um crescimento expressivo da inadimplência.
Considerando operações com atraso superior a 90 dias, o índice geral do banco chegou a 6,08% em setembro, contra 4,51% no mesmo período de 2025. Uma alta de 1,57 ponto percentual.
No agronegócio, a situação também merece atenção. A inadimplência da carteira rural passou de 4,84% para 6,92% em um ano.
O banco informou que os problemas estão concentrados principalmente entre médios e grandes produtores, com destaque para operações envolvendo soja, milho e pecuária, especialmente na região Centro-Oeste.
É importante fazer uma distinção: o aumento da inadimplência não significa que os financiamentos estejam relacionados às fraudes das fazendas fantasmas. São problemas diferentes, embora ambos coloquem em evidência os riscos envolvidos nas operações de crédito rural.
O Banco do Brasil também negou ter concedido financiamentos fraudulentos a propriedades inexistentes ou a pessoas com CPFs inexistentes. A instituição afirma utilizar análise documental, projetos técnicos, notas fiscais, imagens de satélite e acompanhamento das propriedades para verificar as operações.
O problema pode atingir quem realmente produz
As consequências de eventuais fraudes vão muito além dos prejuízos que podem atingir os bancos.
Quando uma instituição financeira libera milhões de reais utilizando propriedades inexistentes ou registros fraudulentos como garantia, o risco de não recuperar o dinheiro aumenta consideravelmente.
A situação pode provocar uma reação em cadeia.
Com mais operações sob suspeita, os bancos podem endurecer os critérios para concessão de crédito, exigir garantias adicionais, aumentar os custos dos financiamentos e dificultar o acesso ao dinheiro.
Na prática, quem pode acabar pagando parte dessa conta são justamente os produtores rurais que trabalham regularmente, possuem propriedades legalizadas e precisam de financiamento para comprar insumos, investir em equipamentos, preparar o solo e financiar a próxima safra.
O problema também coloca em discussão a integração entre os sistemas de registro de imóveis, cadastros ambientais, informações fiscais e mecanismos de fiscalização das instituições financeiras.
Afinal, se uma propriedade pode aparecer cadastrada sobre um rio, vinculada a um CPF inexistente ou registrada em uma área pública, como garantir que as informações utilizadas para liberar financiamentos milionários sejam confiáveis?
O alerta dos R$ 256 bilhões
Outro número que passou a circular nas discussões sobre o assunto é o de R$ 256 bilhões em operações problemáticas relacionadas ao agronegócio.
Mas é preciso cuidado com a interpretação.
Esse montante não representa dinheiro comprovadamente desviado por meio de fazendas fantasmas, nem corresponde a uma fraude identificada no Banco do Brasil.
O valor está relacionado a um levantamento sobre operações de crédito problemáticas no setor, incluindo dívidas atrasadas, inadimplentes, renegociadas ou com vencimentos prorrogados.
A distinção é importante para evitar que problemas financeiros do agronegócio sejam confundidos com fraudes documentais ainda sob investigação.
A fazenda existe ou só existe no cadastro?
O Brasil tem um dos maiores sistemas de financiamento agropecuário do mundo e depende do crédito rural para sustentar boa parte de sua produção.
A agropecuária representou 7,5% do PIB brasileiro no primeiro trimestre de 2026, segundo levantamento da Confederação da Agricultura e Pecuária do Brasil (CNA).
É um setor estratégico para a economia, para as exportações e para a geração de empregos.
Por isso, as suspeitas de utilização de propriedades fictícias para conseguir dinheiro dos bancos preocupam.
A expectativa é que a repercussão dos casos estimule novas auditorias e revisões de cadastros pelas instituições financeiras, trazendo à tona outras possíveis irregularidades.
No fim das contas, a pergunta que fica é bastante simples: se para um cidadão comum conseguir um financiamento bancário é necessário apresentar uma montanha de documentos, comprovar renda e oferecer garantias, como propriedades que apresentam inconsistências tão graves conseguiram entrar no sistema de crédito rural?
Pelo visto, em algumas operações, antes de verificar se a fazenda produz alguma coisa, será necessário descobrir se ela realmente existe.


